📋 60家社会组织被取消资格
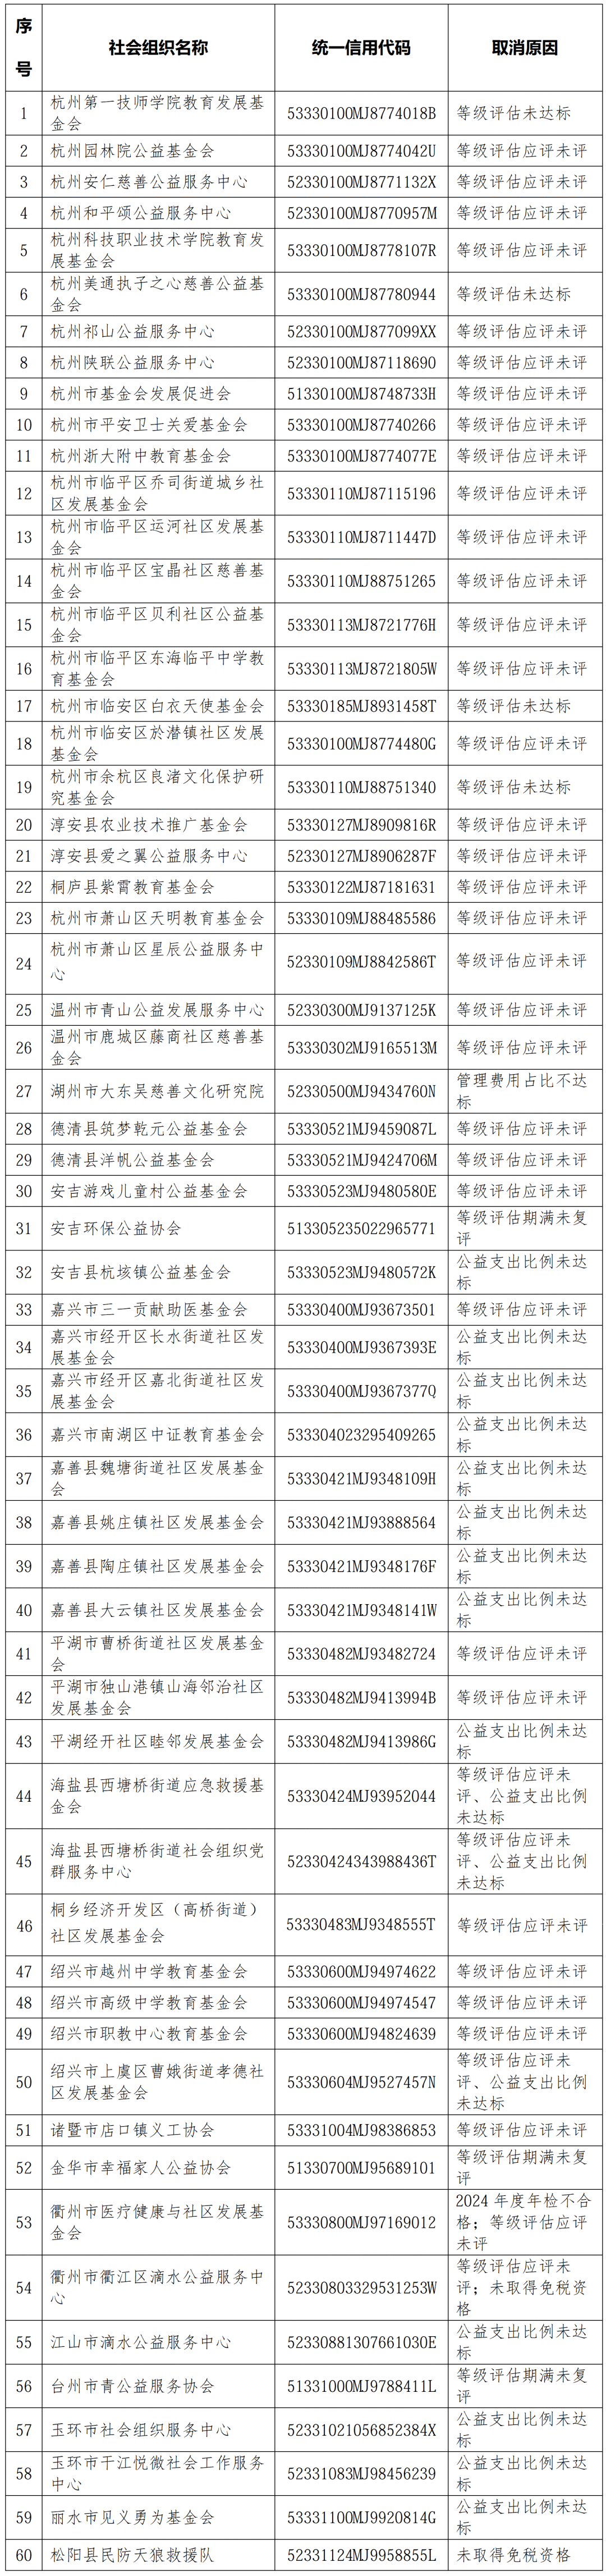
日前,浙江省财政厅、国家税务总局浙江省税务局、浙江省民政厅联合发布公告,公布了2025年度被取消公益性捐赠税前扣除资格的名单。
此次被取消资格的社会组织共60家,主要原因分布如下:
等级评估应评未评或未达标:37家
公益支出比例未达标:13家
等级评估期满未复评:5家
未取得免税资格:2家
管理费用占比不达标:1家
2024年度年检不合格:1家
同时存在多项问题:3家
📋 被取消资格社会组织名单
🔍 什么是公益性捐赠税前扣除资格?
公益性捐赠税前扣除资格,是指社会组织依法取得的一项税收优惠资质。企业和个人通过取得该资格的社会组织进行公益捐赠,捐赠支出可以在计算应纳税所得额时按规定比例扣除。
通俗地说: 企业把钱捐给有资格的社会组织,这笔钱可以抵税。没有这个资格,捐赠方就无法享受税收优惠,组织的筹款能力会大打折扣。
根据《财政部 税务总局 民政部关于公益性捐赠税前扣除有关事项的公告》(财政部公告2020年第27号),取得该资格须同时满足多项条件。
此次60家被取消资格的组织中,等级评估问题占比最高(37家,约62%),其次是公益支出比例问题(13家,约22%)。
1. 等级评估应评未评或未达标(37家)
这是此次被取消资格的最主要原因,占比超过六成。根据规定,取得公益性捐赠税前扣除资格的条件之一是“社会组织评估等级为3A以上(含3A)且该评估结果在确认资格时仍在有效期内”。
两类情况会导致此项不达标:
应评未评:达到参评条件但未参加等级评估
未达标:参加了评估但等级未达到3A以上
简单理解: 等级评估不是“可有可无”的事。没有评估等级或等级低于3A,捐赠税前扣除资格就无法取得或延续。
2. 公益支出比例未达标(13家)
根据规定,社会组织前两个年度每年用于公益慈善事业的支出,必须达到以下标准:
| 具有公开募捐资格 | ||
| 不具有公开募捐资格 |
计算该比例时,可以用前三年收入平均数代替上年总收入;不具有公开募捐资格的,可以用前三年年末净资产平均数代替上年末净资产。
3. 等级评估期满未复评(5家)
评估等级有效期为5年。到期后未及时申请复评,同样会导致资格失效。
4. 其他问题
未取得免税资格(2家):非营利组织免税资格是捐赠税前扣除资格的前提之一
管理费用占比不达标(1家):有公募资格的≤10%,无公募资格的≤12%
年检不合格(1家):年检不合格直接影响各项资格的延续
📊 两个关键比例,一张表说清楚
很多社会组织容易搞混这两个比例的计算方式,以下用一张表清晰呈现:
| 计算公式 | ||
| 与净资产关系 | ||
| 有公募资格 | ||
| 无公募资格 |
简单区分:
公益支出:看你有没有把钱花在公益上——跟净资产有关(无公募资格时)
管理费用:看你的行政成本高不高——跟总支出有关,跟净资产无关
1. 等级评估:尽早参评、及时复评
此次60家被取消资格的组织中,37家(62%)是因为等级评估问题。这是最容易预防、也最容易被忽视的问题。
具体操作:
符合参评条件的社会组织,应尽早报名参加等级评估,争取达到3A以上
已获得评估等级的组织,关注有效期(5年),期满前及时申请复评
将等级评估纳入年度工作计划,提前准备材料
特别提醒: 评估周期长、材料要求高,临时抱佛脚往往来不及。建议提前6-12个月启动准备工作。
2. 每年算好“两道题”
第一题:公益支出够不够?
有公募资格的:公益支出 ≥ 上年总收入 × 70%
无公募资格的:公益支出 ≥ 上年末净资产 × 8%
每年年底前对照公式算一遍。不够的,提前安排公益项目,把钱花出去。
第二题:管理费用超不超?
有公募资格的:管理费用 ≤ 总支出 × 10%
无公募资格的:管理费用 ≤ 总支出 × 12%
预算时把管理费用控制在比例内。
3. 确保免税资格有效
此次有2家组织因“未取得免税资格”被取消资格。取得公益性捐赠税前扣除资格的前提之一是“具有非营利组织免税资格,且免税资格在有效期内”。
社会组织应尽早申请非营利组织免税资格认定,并关注有效期(通常为5年),到期前及时复审,确保资格不断档。
4. 年检不能“无所谓”
此次有1家组织因年检不合格被取消资格。每年按时参加年检,如实报送材料,发现问题及时整改。
🔴 后果有多严重?
被取消公益性捐赠税前扣除资格,后果不仅仅是“少了一个荣誉”:
❌ 捐赠方无法享受税收优惠,直接影响筹款能力
❌ 取消资格的当年及之后三个年度内不得重新确认资格
❌ 组织公信力受损,捐赠方可能转向其他有资格的组织
❌ 被列入取消名单,公开通报,影响社会形象
浙江此次一次性取消60家组织的资格,说明监管不是“走过场”。财政、民政、税务三部门已建立动态退出机制,定期梳理不再符合条件的组织名单。