【编者按】 本文以哈佛捐赠基金十年变革为样本,深入剖析了大学捐赠基金在资产管理、配置策略及对办学支持方面的演进。虽然哈佛作为全球顶尖研究型大学,其资金规模与投资复杂度远超一般院校,但其背后关于“长期资本如何服务教育使命”的核心逻辑,对专注于高等职业教育的基金会同样具有启发意义。高等职业教育肩负着培养技术技能人才、服务产业发展的重任,其基金会往往在资金规模、来源结构、支出需求上有着自身特点,如更注重实训基地建设、校企合作、短期现金流等。希望通过此文,能为高职基金会同仁提供跨界的思考与借鉴。
一、管理层更迭与投资组织重构
2016年是哈佛管理公司(HMC)的重要转折点。时任负责人Stephen Blyth离任后,Robert Ettl暂时主持工作。同年12月5日,曾掌管哥伦比亚大学投资业务的N P Narvekar正式出任哈佛管理公司总裁兼首席执行官。2017年,Richard Slocum受聘担任首席投资官。
Narvekar启动的改革超出了人员更换的范畴。HMC此前同时拥有内部直接投资团队和外部管理人,改革则推动内部对冲基金团队退出、房地产直接投资团队分拆,并计划将约230人的员工队伍缩减一半。管理重心逐渐转向外部优秀管理人的选择与整个组合的配置。
另一项更为深刻的变化是:投资人员不再只盯着自己负责的资产类别,而是共同对整体组合负责。自2018财年起,通才投资团队的薪酬考核转向基金总体表现。这有助于减少资产部门各自优化、却未必有利于全局的问题。改革的核心,是让组织和激励服从整个基金的长期目标。
这场调整也进入下一阶段。Narvekar在2026年10月的年度信中表示,已与董事会讨论未来退休安排,为接任者遴选预留时间。报告并未宣布已经完成交接。
二、投资组合的显著转向:私募与对冲主导
对比2016年与2026年的公开披露数据,最显著的变化在于私募股权与对冲基金合计占比从34%跃升至75%。与此同时,基金每年对学校的拨付由约17亿美元增加至26亿美元。规模增长、组合调整与办学支持,构成理解这十年变化的三条主线。
2016年公开披露的战略配置中,股票占29%,私募股权占20%,绝对收益策略占14%,房地产占14.5%,自然资源占10%,各类债券合计占12.5%。到2026年6月30日,私募股权已成为最大资产类别,占比46%,对冲基金占29%,公开市场股票降至14%。
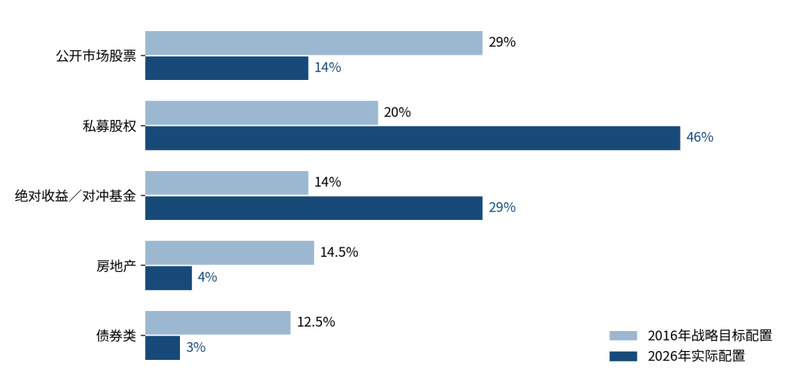
私募股权的地位显著上升。20%与46%之间相差26个百分点,意味着非上市企业投资在哈佛的长期组合中占据更重要的位置。对大学而言,这类投资有机会分享企业较早发展阶段的价值增长,也要求更长的资金期限和更强的管理人识别能力。
公开市场股票的配置权重明显下降。29%与14%的对照表明,股票市场不再是组合中最大的单一配置板块。但不能据此认为哈佛大幅降低了所有股票风险:私募股权仍然承受企业经营和估值风险,对冲基金中的多空策略也可能持有上市股票。
房地产和传统债券权重也明显收缩。房地产由14.5%的目标配置对照至4%的实际配置,债券由12.5%对照至3%。自然资源在2016年单列10%,2026年表中则未再单列,不能把未列示直接解释为资产已经全部清零。
三、私募股权与对冲基金的配置细节
仅看到46%的私募股权,还不足以理解哈佛在投什么。2026年披露中,风投及成长型风投占总组合31%,收购及成长型收购占15%。前者在私募股权板块内约占三分之二。这说明哈佛对企业创新和成长阶段的投资敞口相当突出。
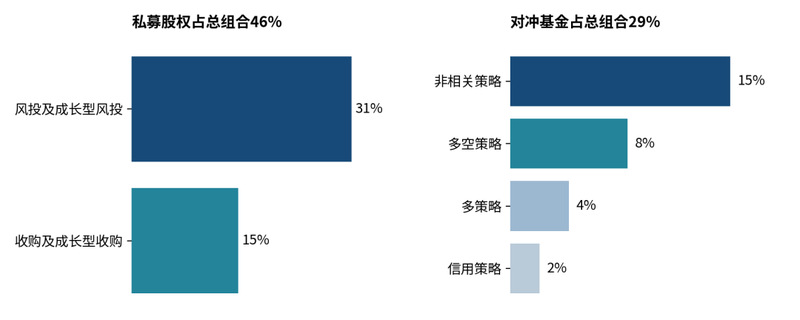
对冲基金同样不是单一策略。29%的配置中,非相关策略占15%,多空策略占8%,多策略占4%,信用策略占2%。其中非相关策略的配置,体现了组合希望从传统股票和债券之外寻找收益来源的意图。不过,策略名称不意味着任何市场环境下都不会亏损,相关性也可能在压力期发生变化。
因此,私募股权与对冲基金合计75%,并不等于75%的资金全部锁定,也不意味着这些资产风险相同。私募基金通常期限较长,对冲基金的赎回安排则因管理人和产品而异。评估流动性,需要看具体条款、现金流和未缴付承诺,而不能只看资产标签。
哈佛在最新报告中专门讨论了这一约束。私募基金的未来资本催缴会形成持续资金需求,HMC通过控制承诺节奏和共同投资等方式管理压力。2026财年末,未缴付承诺相当于一般投资账户的13%。这一数字的分母不是捐赠基金总额,不能直接套用680亿美元计算。
从组合管理角度看,哈佛增加私募配置的同时,也必须确保有足够资金应对学校拨付和投资资本催缴。收益、流动性和大学年度预算之间的衔接,是理解这套投资模式的关键。
四、资产规模与对学校的支持同步增长
2016年6月30日,哈佛捐赠基金规模约357亿美元。2026年同期增至680亿美元,增加323亿美元,名义增长约90.5%。这不是十年累计投资收益率:在这十年里,基金还持续接受捐赠、向学校拨款,并受到其他资本变动的影响。
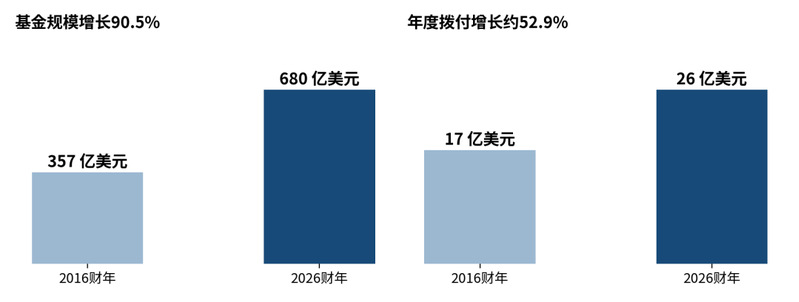
更有办学意义的指标,是每年有多少钱真正用于大学。2016财年,基金向学校拨付约17亿美元,约占运营收入35.4%。2026财年拨付约26亿美元,占比39%,成为哈佛运营收入的最大来源。拨付金额增加约9亿美元,增幅约52.9%,运营收入贡献占比提高约3.6个百分点。
这表明,基金规模扩大逐步转化为对教学、科研和学生资助的持续支持。不过,年度拨付的增速低于基金规模增速,并不代表资金没有发挥作用。捐赠基金还承担着维护长期购买力和支持未来师生的责任,年度支出需要平滑市场波动。
同样,27.1%的单年投资回报,也不意味着学校可以立即增加同等比例的支出。哈佛披露,基金由约1.5万个独立基金构成,超过80%的市值受到捐赠协议等法律限制,完全不受用途限制的部分不足5%。一所学院的专项基金,通常不能随意调去支付另一学院的开支。
对高校筹资及基金会管理而言,这揭示了一个重要关系:筹得多、投得好和用得稳,需要在同一个财务框架内协调。基金的价值既体现在期末资产规模,也体现在学校能够持续获得的预算支持。对于高等职业教育院校,基金的支持可能更直接地关联到实训设备更新、校企合作项目、双师型教师培养等具体领域,因此“用得稳”尤为关键,需确保资金拨付与院校短期运营及长期发展战略相匹配。
五、薪酬披露与激励机制演变
投资团队的专业化投入,也体现在薪酬安排中。最新可核实的公开披露对应2024日历年,而非2026财年。首席投资官Richard Slocum的税表披露薪酬约512.6万美元,其中可能包含以前年度递延薪酬;当年授予的工资与绩效激励约498万美元。
2022年至2024年,Slocum的税表披露金额分别约768.2万、485.6万和512.6万美元,而当年授予金额分别约495万、478万和498万美元。前一组波动明显,后一组相对稳定。递延薪酬的支付时点,会让某一年度看上去特别高,不能简单把它解释成当年大幅加薪。
如果向十年前追溯,公开报道显示,2016日历年离任CEO Stephen Blyth的披露薪酬约680万美元。2024年CEO Narvekar的披露薪酬约638.4万美元,当年授予约621万美元。这是不同负责人、不同任职状态的历史参照,不能与现任CIO拼成同一职位连续十年的薪酬曲线。
比薪酬绝对值更值得注意的是激励机制变化。考核由单项资产相对基准的表现,转向整体基金的表现,意味着管理者需要同时考虑资产配置、风险以及大学的实际资金需求。
六、大学长期资本管理的启示
十年间,哈佛的变化不只体现在357亿与680亿美元之间。它调整了管理团队和组织分工,大幅提高私募股权与对冲基金在组合中的地位,也增加了每年对学校的支持。
这些变化提供了一个观察窗口,但不构成可直接照搬的配置方案。对于专注于高等职业教育的基金会而言,虽然资金规模、风险承受能力和投资期限可能与哈佛存在巨大差异,但核心逻辑相通:真正需要回答的是,院校能够承受多长的资金锁定期,能够识别哪些管理人,以及每年必须从基金获得多少稳定支持,以用于实训基地建设、师资培养、学生奖助等关键领域。高等职业教育更注重与产业界的互动,基金会资金或许还需考虑如何支持产教融合项目,其现金流需求可能更为迫切。只有把这些问题放在一起,资产规模增长才能转化为长期办学能力,真正服务于技术技能人才培养和区域经济发展。
数据口径与资料来源:本文比较2016财年与2026财年。财年截至当年6月30日。规模、拨付和增长率采用公开披露的约数,均为名义金额。2016年配置是战略目标,2026年配置是期末实际值,资产分类存在差异。文章中的解释性判断为基于公开资料的分析。资料检索截至2026年11月15日。